Fiscalité des hydrocarbures : les positions contrastées de l’opposition au Parlement
Le débat autour de l’article 19 du Code général des impôts, dans le cadre du PLF 2027, a révélé des divergences au sein même de l’opposition. Alors que le gouvernement défend une hausse de l’impôt sur les sociétés pétrolières les plus bénéficiaires, les groupes parlementaires ne partagent pas la même approche sur le niveau de taxation à appliquer.
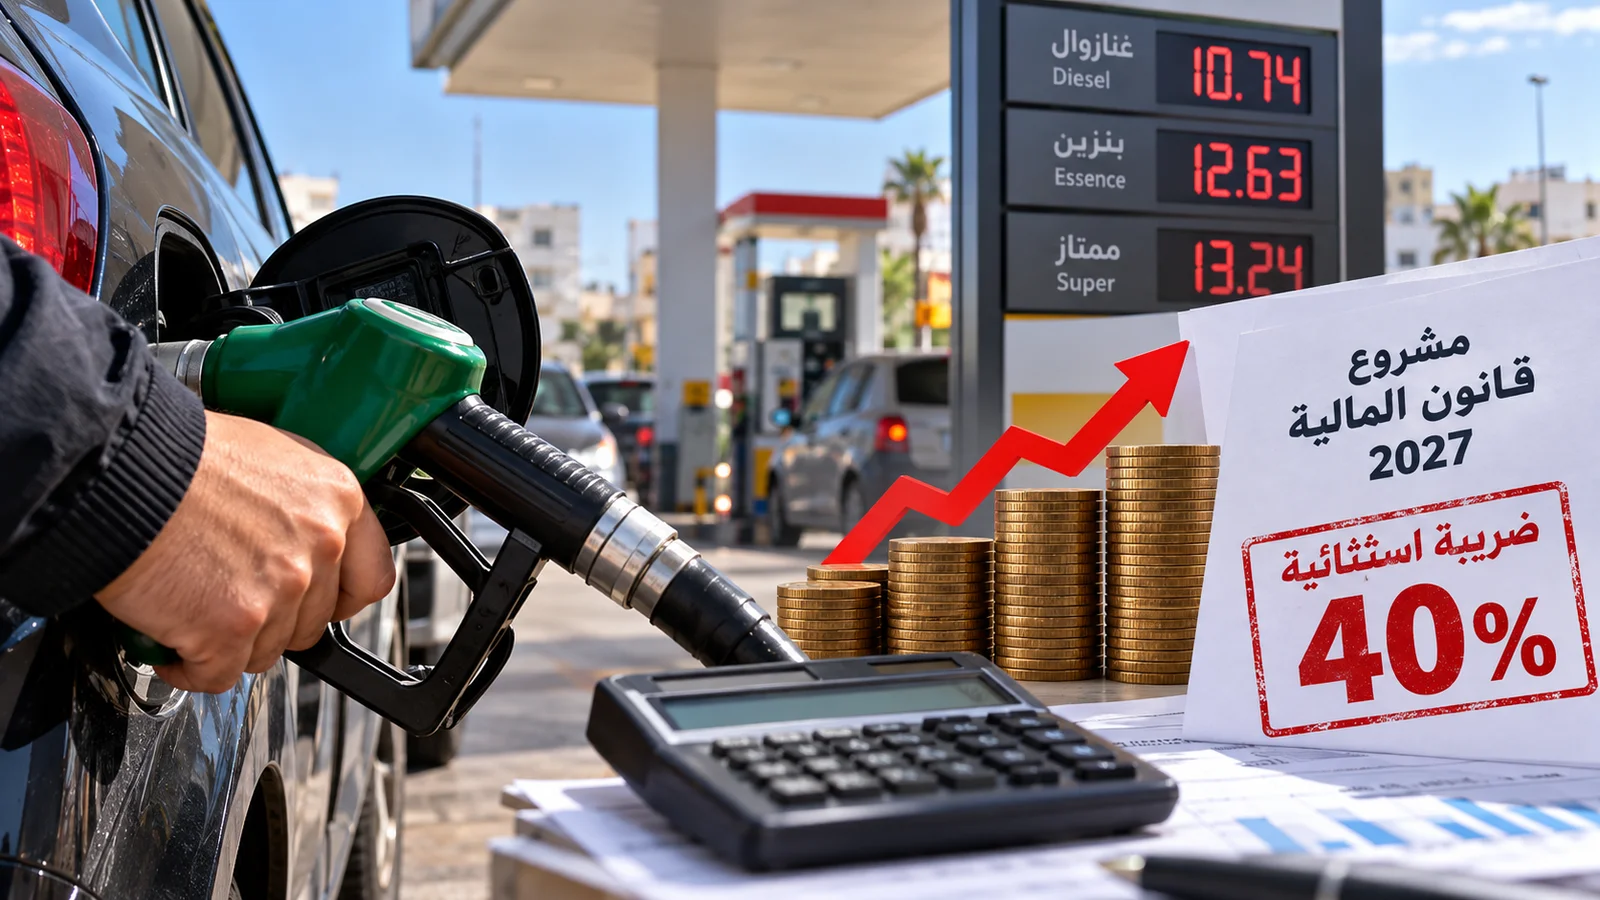
La fiscalité des grandes sociétés pétrolières s’est invitée au cœur des débats sur le projet de loi de finances 2027. En cause, la modification de l’article 19 du Code général des impôts, qui prévoit de porter de 35 % à 40 % le taux de l’impôt sur les sociétés (IS) applicable aux entreprises exerçant des activités d’importation ou de distribution d’hydrocarbures, lorsque leur bénéfice net atteint ou dépasse 100 millions de dirhams.
Selon les explications du ministre de l’Économie et des Finances, Fouzi Lekjaa, cette mesure concernerait onze entreprises. Le ministre a également assuré que cette augmentation de la fiscalité sur les bénéfices ne devrait pas entraîner une hausse des prix à la pompe, dans la mesure où le dispositif porte sur les résultats financiers des sociétés et non directement sur les prix de vente des carburants.
Mais loin de se limiter à un débat technique sur les taux d’imposition, l’examen de cette disposition a mis en évidence des divergences politiques entre les groupes parlementaires, y compris au sein de l’opposition.
Le Parti de la justice et du développement (PJD) s’est opposé à l’adoption de la première partie du PLF 2027. Toutefois, son intervention sur l’article 19 doit être distinguée de celle du Mouvement populaire et de l’Alliance de la gauche. Le PJD a notamment proposé de soumettre les grandes entreprises des secteurs des télécommunications et du ciment au taux supérieur de 40 %, tout en défendant d’autres ajustements fiscaux en faveur des petites et moyennes entreprises.
Le Mouvement populaire, de son côté, a défendu une position différente concernant les distributeurs de carburants. Son amendement visait à maintenir le taux de 35 %, au lieu de le porter à 40 %. Le groupe a justifié cette proposition par la nécessité de préserver le pouvoir d’achat et d’éviter que la charge fiscale supplémentaire ne se répercute sur les consommateurs. Cette proposition n’a pas été retenue.
L’Alliance de la gauche a, quant à elle, proposé une taxation plus élevée, en défendant un taux de 45 % pour les entreprises dont le bénéfice net atteint ou dépasse 100 millions de dirhams, notamment dans les secteurs de l’importation et de la distribution des hydrocarbures, du ciment, du sucre et de la distribution en gros des médicaments.
Ces positions montrent que l’opposition n’a pas adopté une ligne commune contre la taxation des grandes sociétés pétrolières. Le désaccord porte plutôt sur le niveau de l’impôt, son champ d’application et ses éventuelles conséquences économiques.
Le véritable enjeu reste donc celui de l’équilibre entre justice fiscale et protection du consommateur. Si le gouvernement estime que les entreprises réalisant des bénéfices importants doivent contribuer davantage aux recettes publiques, les parlementaires ne s’accordent pas sur la manière d’atteindre cet objectif ni sur les garanties nécessaires pour éviter toute répercussion sur les prix.
Au-delà des déclarations politiques et des affrontements parlementaires, la question centrale demeure celle de l’efficacité réelle de cette mesure : une fiscalité plus élevée sur les bénéfices des grandes sociétés pétrolières permettra-t-elle de renforcer les recettes de l’État sans alourdir indirectement la facture des automobilistes et des ménages marocains ?